Assurance villégiature : êtes-vous couvert dans votre location de vacances ?
Maison louée, gîte, mobile home ou appartement à l’étranger : votre contrat habitation couvre souvent déjà le logement de vacances, mais jusqu’où ? Durée, pays, casse, voisins : vérifiez votre séjour avant de prendre les clés.
Locataire, hébergé, étudiant, propriétaire-loueur ou organisateur de séjour : voyez qui doit réellement souscrire une assurance villégiature, et qui peut s'en passer.
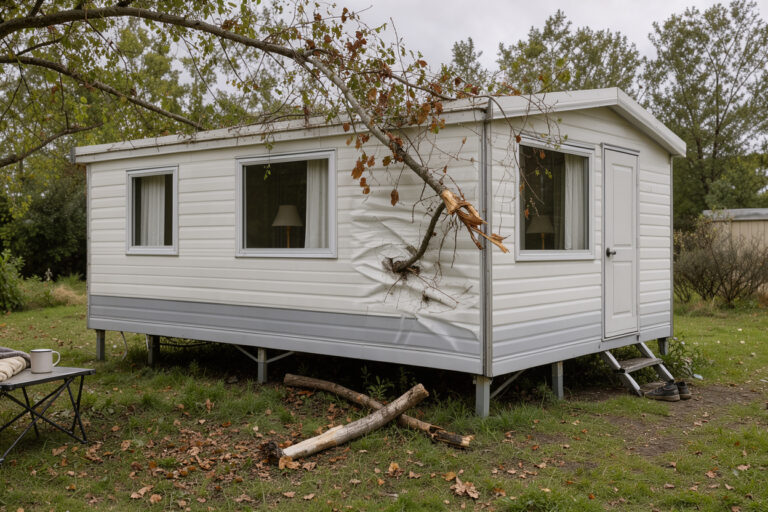
Structure légère, gestionnaire du camping à prévenir, photos immédiates, expertise adaptée : ce qui distingue la déclaration d'un sinistre en mobile home.
La loi n'impose pas d'assurance villégiature aux particuliers, mais la présomption de responsabilité de l'article 1733 la rend indispensable en pratique.
Guide pratique pour souscrire une assurance villégiature : vérifier son contrat habitation, demander une extension temporaire ou comparer une offre autonome.
Tente, caravane ou camping-car : ce que la garantie villégiature couvre, ce qui relève de l'assurance auto et comment vérifier son contrat avant de partir.
Ce que la loi met à la charge du locataire (articles 1732 et 1733 du Code civil)
Une location de vacances reste une location. Selon l’article 1732 du Code civil, le locataire répond des dégradations et des pertes survenues pendant sa jouissance, à moins de prouver qu’elles ont eu lieu sans sa faute.
Pour l’incendie, l’article 1733 va plus loin : le locataire en répond, sauf s’il prouve un cas fortuit, une force majeure, un vice de construction ou un feu communiqué par une maison voisine. Les montants en jeu dépassent de loin tout dépôt de garantie.
Cette responsabilité couvre aussi les personnes qui partagent le séjour : l’article 1735 rend le preneur responsable des dégradations causées par les personnes de sa maison. C’est ce risque que la garantie villégiature de votre contrat habitation prend en charge.
Obligatoire ou pas ?
Il n’existe pas d’obligation légale d’assurance pour une location saisonnière, mais elle est vivement recommandée, et le contrat de location, obligatoirement écrit, mentionne l’assurance exigée du client lorsqu’elle existe (service-public.fr).
Gîte, camping, location entre particuliers, étranger : votre séjour
Indiquez le type d’hébergement, la destination et la durée : l’outil dit ce qui joue, ce qu’il faut vérifier dans votre contrat et quand il faut compléter. Rien n’est enregistré ni envoyé.
Aide à la lecture de votre contrat, pas un avis d’assureur : la réponse qui compte reste dans vos conditions particulières.
Étape 3 · Avant de partir : la checklist
Avant de partir : la checklist
Douze points à cocher, contrat en main. Ceux qui restent sans réponse deviennent la liste des questions à poser par écrit à votre assureur.
0 point vérifié sur 12
La checklist reprend celle du guide. Pour une clause que vous ne comprenez pas, le formulaire de contact permet de poser une question, sans devis ni démarchage.
Les rubriques
Comprendre, choisir selon l'hébergement, souscrire, régler un sinistre
Quatre rubriques suivent le séjour dans l’ordre : ce que couvre la garantie, les points propres à chaque hébergement, l’attestation à obtenir, puis ce qu’il faut faire si un dégât survient.
Définition, cadre légal et garanties de l’assurance villégiature : article 1733 du Code civil, responsabilité civile, incendie, dégât des eaux, exclusions. Pour les vacanciers qui veulent savoir si leur multirisque habitation ou leur carte bancaire les couvre déjà.
Gîte rural, chambre d’hôtes, mobile home, chalet, location Airbnb, péniche ou hébergement insolite : chaque logement de vacances soulève des questions de couverture différentes. Cette rubrique passe en revue les points à vérifier selon l’hébergement choisi.
Souscrire une assurance villégiature, l’ajouter à son contrat habituel et obtenir l’attestation que réclame le propriétaire : documents à fournir, délais avant le départ, formules temporaires ou pour un week-end, erreurs fréquentes et double couverture à éviter.
Incendie, dégât des eaux, bris, vol ou accident dans le logement loué : qui est responsable, comment déclarer le sinistre, quelles preuves réunir. Expertise, franchise, dépôt de garantie retenu et recours en cas de litige avec le propriétaire ou l’assureur.
Un sac volé sur la plage et une valise volée dans la location fermée à clé ne relèvent pas de la même garantie, ni du même plafond.
L’édito
Location de vacances : votre meilleure garantie se signe à l’arrivée
Avant de partir, on vérifie son assurance. On vérifie beaucoup plus rarement l’état du logement en arrivant. C’est pourtant là que se prépare la réponse à la question qui fâche au moment de rendre les clés : cette tache, cette porte de placard, ce verre ébréché, qui les paie ?
Une garantie villégiature couvre votre responsabilité de locataire. Mais une responsabilité se mesure toujours à partir d’un point de départ : l’état dans lequel vous avez reçu les lieux. Sans ce point de départ écrit, le meilleur contrat du monde discute sur un terrain qui vous est défavorable.
Ce que la loi présume quand rien n’est écrit
Le Code civil tranche la question pour tous les baux, y compris une semaine en bord de mer : selon l’article 1731, « s’il n’a pas été fait d’état des lieux, le preneur est présumé les avoir reçus en bon état de réparations locatives, et doit les rendre tels, sauf la preuve contraire ».
Autrement dit, sans document, la rayure qui était déjà là devient la vôtre, sauf à prouver le contraire. Et prouver l’état d’un logement que vous avez quitté, depuis chez vous, est un exercice difficile. Une assurance n’est pas conçue pour régler un dommage que personne ne sait dater.
L’état des lieux : facultatif, mais décisif
Pour un meublé de tourisme, le site officiel de l’administration est clair : faire un état des lieux d’entrée et de sortie n’est pas obligatoire, mais recommandé. Il se fait de façon contradictoire, en présence du loueur et du client, par écrit et en deux exemplaires. Celui d’entrée doit mentionner tout ce qui ne correspond pas à la description du logement, avec un inventaire détaillé du mobilier et des objets mis à disposition.
La même fiche signale un piège moins connu : si un état des lieux a été fait à l’entrée, mais pas à la sortie, le client peut être considéré comme responsable des dégradations postérieures à son départ. Elle rappelle aussi que le loueur ne peut retenir sur le dépôt de garantie que les réparations des dégradations causées par le client, hors vétusté ou force majeure.
France Assureurs décrit la même logique côté assurance : à l’arrivée, les anomalies constatées par le locataire sont notées ; au départ, le propriétaire ou l’agence relève les détériorations et les objets manquants.
Votre contrat dit ce qui est couvert ; l’état des lieux dit ce qui s’est passé pendant votre séjour. Sans le second, le premier n’a rien à quoi s’appliquer.
Notre méthode : la preuve d’abord, le contrat ensuite
Ce site ne vend aucun contrat, n’affiche aucun tarif et ne perçoit aucune commission. Son parti pris : vous aider à lire votre situation comme la liront le propriétaire et l’assureur si un dégât survient. Trois réflexes suffisent souvent à éviter le litige :
Le jour de l’arrivée, notez par écrit tout écart avec la description du logement, et faites signer le document par les deux parties.
Vérifiez l’inventaire pièce par pièce avant de vous installer, pas la veille du départ.
Demandez un état des lieux de sortie, même rapide : c’est lui qui ferme votre période de responsabilité.
Aucune de ces pages ne peut garantir qu’un dommage sera pris en charge : seul votre contrat fait foi. Elles vous donnent en revanche les moyens d’arriver en vacances avec les bonnes pièces, avant d’en avoir besoin.
Un édito deGabriel ChauvinRubrique « Sinistres et responsabilités pendant le séjour »
Mis à jour le 3 novembre 2026
Location de vacances
Questions fréquentes sur l'assurance villégiature
Carte bancaire, attestation, casse, séjour à l’étranger : les réponses courtes aux questions des vacanciers. La page des questions fréquentes va plus loin.
Souvent non : la garantie villégiature de votre contrat habitation couvre votre responsabilité envers le propriétaire et les voisins pendant un séjour. Vérifiez sa durée maximale et les pays couverts ; au-delà, une extension ou une assurance dédiée devient nécessaire.
Oui, et c’est courant. Votre assureur la délivre en quelques jours, souvent depuis l’espace client. Elle mentionne la garantie villégiature ou la responsabilité civile locative temporaire.
Elle propose en général une protection du logement pour le propriétaire et une assurance voyageur, plafonnées, qui interviennent après votre propre contrat. Lisez leurs conditions comme un contrat : délais, exclusions, pays.
Cela dépend de la garantie « biens en villégiature » ou « objets emportés » de votre contrat, souvent plafonnée et soumise à effraction. La carte bancaire ou l’assurance voyage peuvent compléter.
Delphine Hamel tient la rubrique « Comprendre l'assurance villégiature » d’Assurance Villégiature. Elle y traite l’assurance villégiature : ce qui couvre un vacancier dans un logement loué pour le séjour. Ses articles s’appuient sur le Code des assurances et les extensions prévues par les contrats…
Sur Assurance Villégiature, Raphaël Prévost est responsable de la rubrique « Assurance selon le type d'hébergement ». Il explique la couverture selon l’hébergement : location saisonnière, gîte, camping, plateformes de réservation, en citant les conditions générales des contrats et des plateformes pour chaque règle avancée.
Au sein de la rédaction d’Assurance Villégiature, Gabriel Chauvin couvre la rubrique « Sinistres et responsabilités pendant le séjour ». Il décrypte la responsabilité du vacancier et les sinistres pendant le séjour. Ses références : le Code civil et la convention IRSI.
Virginie Lacroix suit pour Assurance Villégiature la rubrique « Souscription et attestation ». Elle y aborde la souscription et l’attestation demandée par les propriétaires avant l’arrivée. Chaque point est vérifié dans les pratiques décrites par les assureurs et les fiches de la DGCCRF.
Votre contrat habitation couvre peut-être déjà le logement que vous louez. Le comparatif lit dix assureurs sur les clauses qui comptent en vacances ; les guides expliquent chacune. Pour une question précise, le formulaire de contact.
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel
Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.